国内金利が上昇し、国内債券のリターンが7年連続でマイナスとなる一方で、利回りは「数十年ぶりの水準」といった債券関連のニュースを耳にする機会がようやく増えてきた。同時に、株式投資を推奨する話題も依然として多い。
こうした状況の中で、過去の円建て資産のリターン推移を確認し、日本債との関係を中心にその特徴を整理した。過去の事象が再び繰り返される保証はないものの、これまで経験のない環境を振り返り、起こりうる事象として認識しておくことは有益である可能性がある
対象は日本と米国の債券および株式とした。日本債・米国債については、1〜10年の各年限に均等なエクスポージャーを持つラダーポートフォリオを構築し、修正デュレーションは5.5年、月次リバランスとした。期間を通じてリスク水準を一定に保つことで、日米間の比較が可能となるようにしている
全資産はトータルリターンで評価し、株式などで一部データが存在しない期間については推定値を用いた。日本債については、1961年までは加入者引受電電債のカレント銘柄の推定リターンを用い、修正デュレーションが5.5年となるようにスケール調整した。1977年までは加入者引受電電債を、1978年以降は日本国債を使用している
日本債
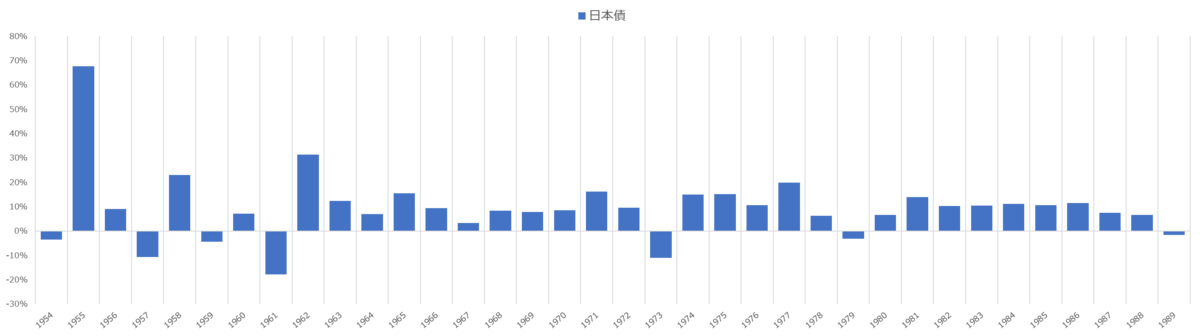
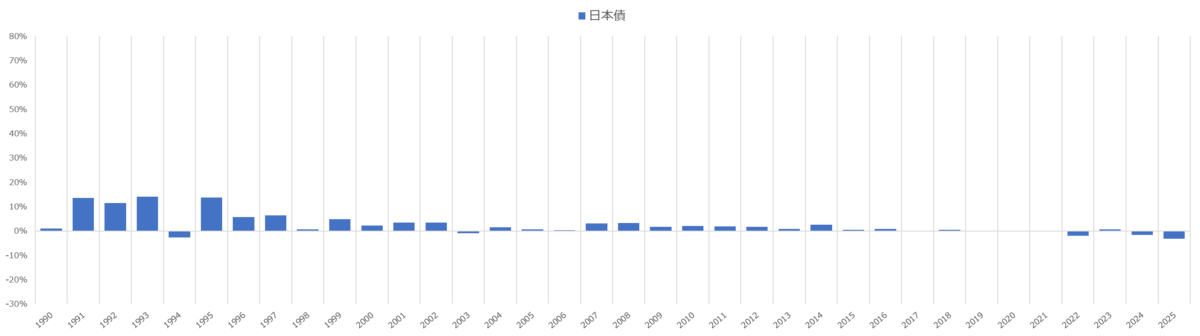
2000年以降の日本債の収益率は平均で1%弱にとどまり、「自国建て資産でローリスク・ローリターン」という一般的な説明と整合的な結果となっている。ここ数年はリターンがマイナスで推移しており、オルタナティブ投資など“安定したリターン”とされる資産へ資金が流入している状況にも納得感のあるリターン環境といえる
ただし、こうした低収益の傾向は、超低金利政策・ゼロ金利政策が採用された以降(あるいは金利自由化以降、バブル崩壊以降、日本の人口が減少に向かった時期とも重なる)に特徴的なものであり、2000年以前とは様相が大きく異なる
2000年以前の日本債は、年率で安定的に10%弱のリターンを示していた。数年に一度マイナスとなる年はあったものの、翌年にはプラスに戻り、複数年連続でマイナスが続くことはなかった。マイナスとなった年を振り返ると、政策運営の遅れや不作為が表面化したタイミングと重なると解釈することもできる
1960年:池田首相の積極財政と政府要請による山際日銀総裁の低金利維持政策が物価上昇を招き、結果として利上げに追い込まれた
1973年:田中首相の積極財政と、政府を含む国内外からの低金利要請を受け佐々木日銀 総裁が緩和的な政策を続けていたが、オイルショックにより物価が急騰し、大幅な利上げが必要となった
もっとも、こうした解釈は確証バイアスによってそのように見えているだけの可能性がある
日本株と日本債
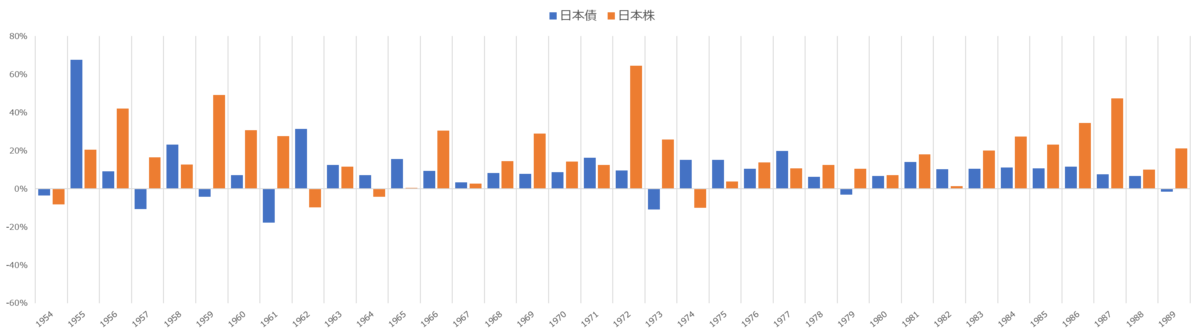
日本株は、バブル以前の高度経済成長期や、そこからバブル期へと至る期間においては堅調に推移しており、「財テク」という言葉が広く使われたことにも納得できる動きとなっている
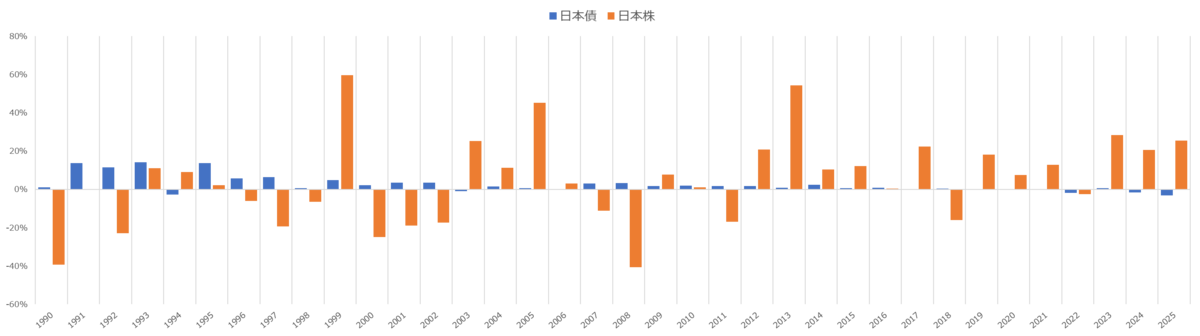
一方で、2000年以降は状況が大きく変わった。世界金融危機(GFC)が生じた2008年を代表として、年次で大幅なマイナスとなる局面が多く、株式のボラティリティは高まった。もっとも、2013年以降は非常に堅調な推移となっており、年次リターンだけを振り返ると、高度経済成長期やバブル期と似たような状況にも見える。
見方を変えれば、バブル以降が特殊な期間といえるかもしれない
バブル期以前の日本株と日本債の関係を見ると、一方が下落する際にはもう一方がカバーするような変動が見られ、株式を主軸とする投資家にとって日本債はヘッジ資産として分散効果をもたらす存在だったといえる
ただ、以降は日本債の変動が小さくなり、日本株の下落時に日本債が上昇している年もあるものの、ヘッジ、分散効果が十分あったとは言い難い
米国株と日本債
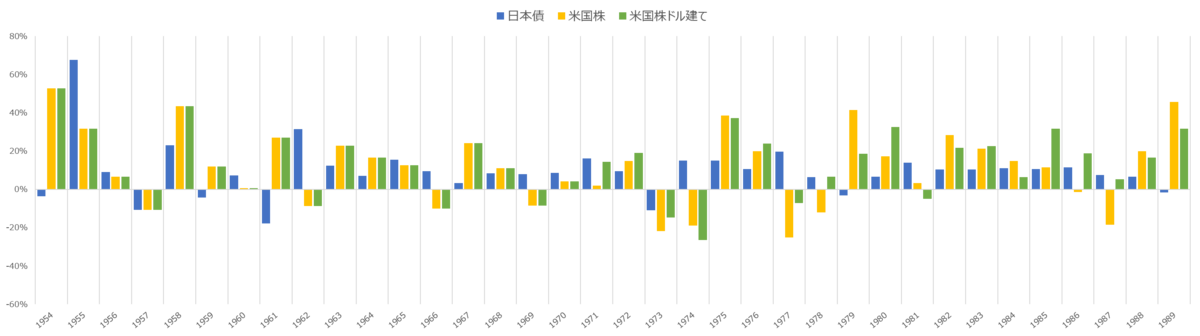
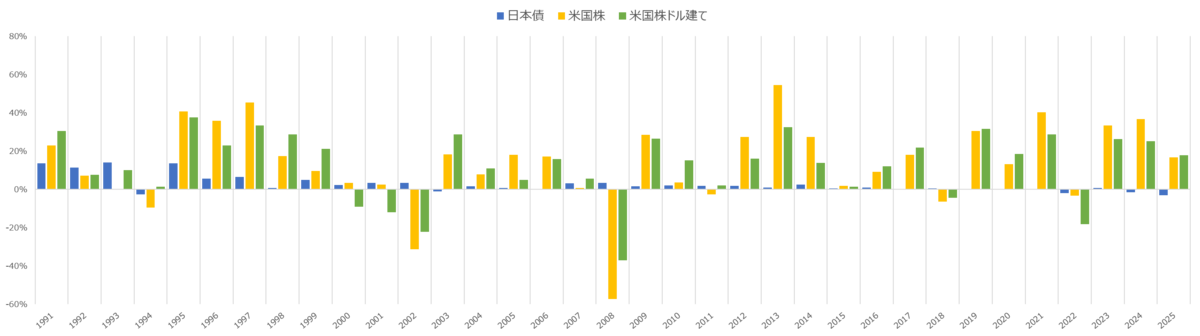
米国株は、数年に1度、年間で−20%程度の下落が生じるものの、平均的には高いリターンを示しており、その強さはやはり目を引く。また、日本の投資家にとってはヘッジなしの場合、ドル建てのリターンとは逆方向に動く年もあるなど、為替変動がパフォーマンスに与える影響は無視できない
日本債との比較では、バブル期までは日本債は多少リターンが低いものの安定的にプラスを維持し、米国株は高いリターンを得られる一方で時折大きな損失が生じるという関係にあった。そのため、両者を組み合わせることで分散効果が働き、ポートフォリオ全体の安定性が高まっていたといえる
しかし、2000年以降は状況が一変した。米国株が圧倒的なパフォーマンスを示し、日本債はほとんど存在感を失った。米国株の独擅場となり、日本債はリターン面で比較対象にならないほど差が開いた期間が続いている
米国債と日本債
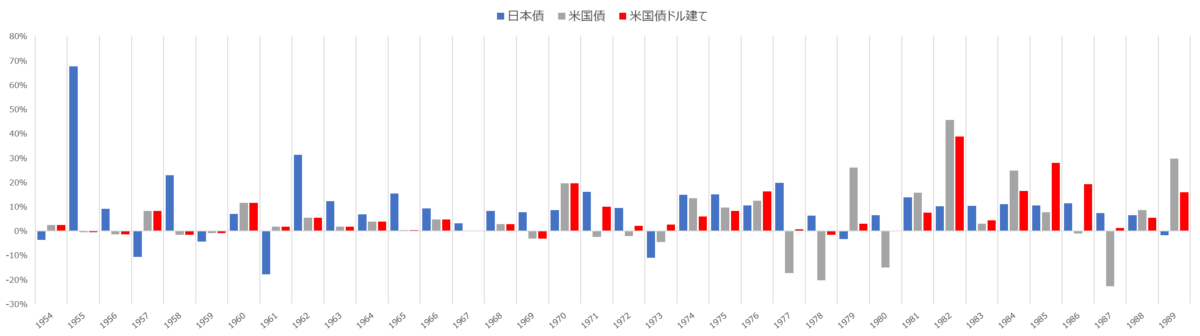
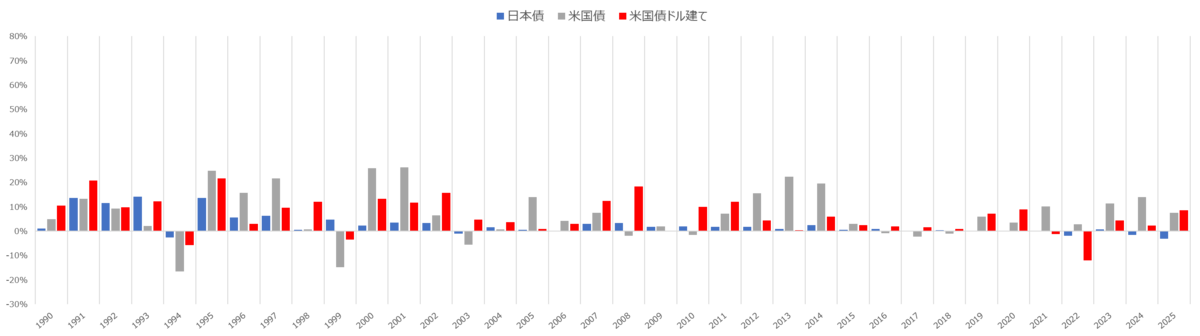
米国債(ドル建て)の収益率は、概ね金利水準に応じて推移しているように見える。1980年から2008年までは長期的な金利低下基調が続いたこともあり、高い収益率が実現した。2022年の大幅なマイナスは、インフレを「一時的」と判断した政策対応の遅れから、急速な利上げを余儀なくされた年であり、債券リターンがマイナスとなる局面は国を問わず同様の背景を持つのかもしれない
また、米国債にも、現在の日本債のようにリターン水準が低く推移する期間が存在したことが確認できる。低水準期は永続するものではなく、周期的に繰り返される可能性もある。日本債も回復することがあるかもしれない
米国債と米国株
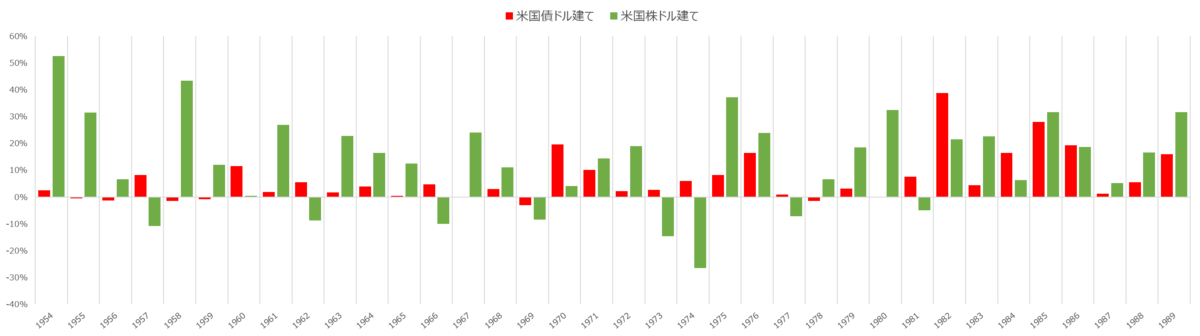
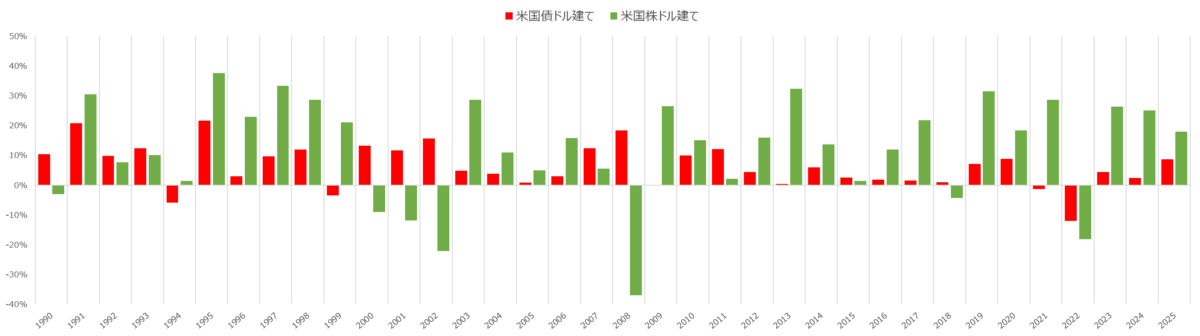
米国株と米国債の関係を見ると、米国債はヘッジ資産として機能し、米国株が大幅に下落する局面では米国債が上昇する傾向が確認できる。ただし、2022年はこの関係が崩れた特異な年であった
このような株債の同時下落は、過去のオイルショック期でも見られなかった。2022年当時は高インフレが株債の相関変化の背景にあると説明されることもあったが、年次リターンのみから同じ結論を導くのは難しいと感じられる
より精緻に理解するためには、高頻度データを用いた株債の相関分析や、インフレ率・政策金利との同時推移を確認するほうが適切かもしれない
債券リターン
日本債のリターンが超低金利政策の採用以降低迷し、米国債も低金利期にはリターンが伸び悩むのは、収益の相当部分がキャリー要因によって決まることを考えれば自明といえる。そこで、各年の前年末時点の10年金利と当年のリターンの関係を確認しておく
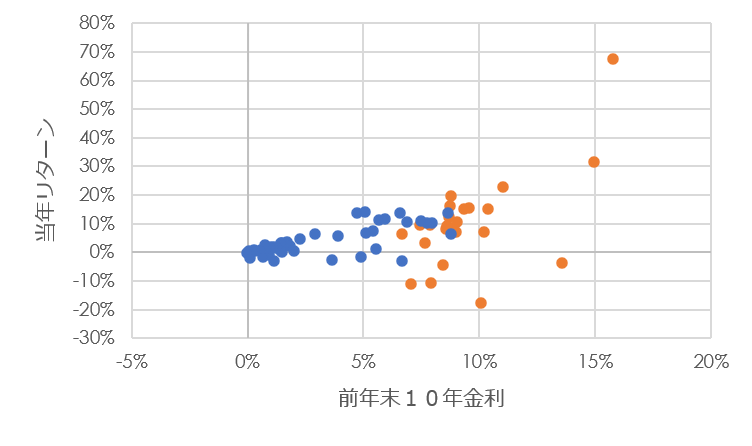
青色は日本国債、オレンジ色は利付引受電電債
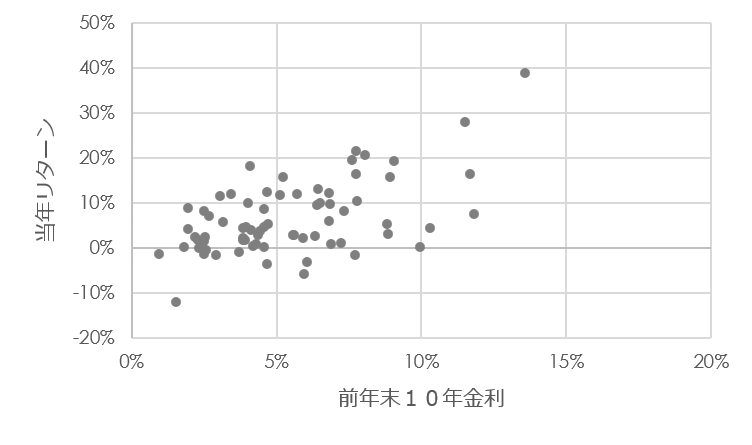
見方次第という気もするが、期初時点の水準とその年の収益率には正の関係があると考えられる